社会人になると「NISA始めた方がいい」「積立投資しなよ」なんて言葉を聞く機会が増えますよね。
でも、そもそも「金融商品」って何? 難しそうで手が出せないなんていう、そんな方のために、例え話をたっぷり使ってわかりやすく解説。
 金融
金融商品は、お金を増やしたり、守ったり、運用するための「仕組み」や「手段」のことで、銀行の預金も、株も、保険も、すべて金融商品のひとつとも言えます。
あなたが農家だとしたら、お金は「種(たね)」です。種をタンスにしまっておくだけでは、何も育ちませんが、畑(=金融商品)に植えると、育って収穫(=利益)が得られます。
畑によって、育ちやすいもの・育ちにくいもの・天気(市場)に左右されやすいものがあり、金融商品を選ぶ=どの畑に種を蒔くかを選ぶ、ということ。
大切なのは「何もしない」もひとつの選択だということ。
ただし、物価が上がる(インフレ)と、タンス預金のお金の価値は実質的に目減りしていきますし、たとえば今100円で買えるものが、10年後に120円になっていたら、100円の価値は実質的に下がっているのです。
主な金融商品の種類
預金(よきん)
銀行に預けるお金で、元本(最初に預けた金額)が保証され、利子(利息)が少しつき、いつでも引き出せる安心感がある分、増えるスピードは遅く、日本では現在、金利が非常に低いため大きく増えることはほぼありません。
預金は「ロッカー」のようなもので、絶対に盗まれない金庫に入れておける代わりに、勝手には増えないので、安全第一だけど「守る」のが主目的。
株式(かぶしき)
企業の「オーナーの一部」になることで、企業が成長すれば株価が上がり利益を得られますが、業績が悪化すると価値が下がります。配当金(利益の分け前)をもらえることも。
友人が「ピザ屋を開くから出資して!」と言ってきたとします。
あなたがお金を出せば、そのピザ屋の一部のオーナーになれて、お店が大繁盛すれば配当(売上のおすそ分け)や株価上昇という形で儲かります。
でも潰れたら出したお金が減ることも。これが株式投資のイメージ。
投資信託(とうししんたく)
多くの人からお金を集めて、プロ(ファンドマネージャー)が株や債券などに分散投資する商品で、少額から始められ、一本買うだけで数百〜数千銘柄に分散でき、初心者に最もおすすめしやすい商品のひとつ。
「お弁当の宅配サービス」に例えると分かりやすいくて、自分でスーパーを回っていろんな食材を買う(=個別株)のは大変。でも宅配弁当(=投資信託)なら、プロが栄養バランスよく作ってくれた弁当をポンと買うだけ。
中身(どの株が入っているか)はプロにお任せで、手軽に多様な食材(銘柄)を摂れます。
債券(さいけん)
国や企業に「お金を貸す」ことで、貸した期間に応じて利子をもらい、満期になると元本が戻ってくる。
株よりリスクは低いが、リターンも控えめ。
友達に「1年間10万円貸してくれたら、1年後に10,500円返す」と言われるイメージで、元本が戻ってくる約束があるので株より安心感はありますが、お金が手元にない期間が生まれます。
リスクとリターンの関係
投資の世界で「リスク」とは「損する危険性」のことだけでなく、「結果の振れ幅(ぶれはば)の大きさ」を意味していて、大きく増える可能性がある商品は、大きく減る可能性もあるということです。
大切な原則「分散投資」
「卵を一つのカゴに盛るな」という格言があります。ひとつの商品にすべてのお金を集中させると、それが値下がりしたとき大打撃を受けます。
複数の商品・地域・時期に分けて投資することで、リスクを抑えられ、これを「分散投資(ぶんさんとうし)」と言います。
新社会人が最初に知るべき制度
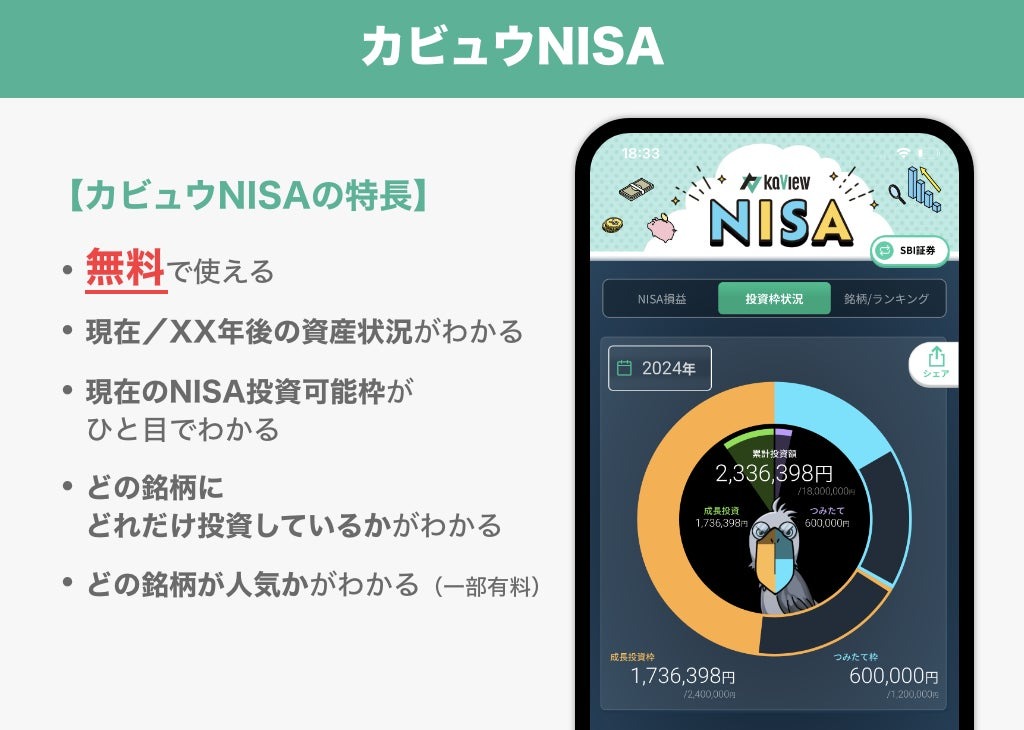
NISA(ニーサ)— 税金がかからない投資枠
通常、投資で利益が出ると約20%の税金がかかるのですが、NISA口座を使うと、利益に税金がかかりません。
国が「若いうちから資産形成してください」と設けた、とてもお得な制度で、遊園地に行くとき、通常は入場料(税金)を払いますよね?
でも「NISA会員証」を持っていると、特定の乗り物(投資商品)は無料で乗れるという感じで、同じ投資をしても手元に残るお金が違ってきます。
iDeCo(イデコ)— 老後のための税制優遇積立
iDeCoは「個人型確定拠出年金」の略で、自分で積み立てる老後の年金制度で、掛け金が全額所得控除になるため、毎年の税金が安くなりますが、原則60歳まで引き出せない点に注意。
「将来しか開けられない貯金箱」のようなもので、鍵が60歳まで届かないのでちょっと不便ですが、お金を入れるたびに税金が割引されるという特典つき。
老後の自分へのプレゼントを積み立てるイメージです。
始め方・3つのステップ
1.生活費3〜6ヶ月分の「緊急資金」を確保する
投資は「余裕資金」で行うのが鉄則。
急な出費に備えた現金は、絶対に投資に回さないこと。まずここから始めましょう。
2.NISA口座を開設する
証券会社(SBI証券・楽天証券など)でオンライン完結で開けます。月100円〜積立できる商品も。
まず口座を作ることが第一歩。
3.インデックスファンドの積立を設定する
「eMAXIS Slim 全世界株式」などの低コストなインデックスファンドを毎月定額で自動購入するよう設定する。あとは放置するだけ。
金融商品は難しそうに見えますが、要するに「お金に仕事をさせる手段の選択肢」
投資に「完璧なスタート」はありません。月3,000円でも、500円でも、「始める」ことの複利効果(時間をかけてお金が雪だるま式に増える効果)は絶大です。
今日、証券会社のアプリをダウンロードすることから始めてみてください。